Bonus-malusladder
Na één schade daal je op de bonus-malusladder een aantal treden en verlies je korting. Wat je daarna betaalt verschilt per verzekeraar: bij 10 schadevrije jaren is de premie 15 tot 60 % hoger.
Stap 1 van 2
Wat is je huidige aantal schadevrije jaren?
2 van 2
Bij welke verzekeraar ben je verzekerd?
De werking van de bonus-malusladder
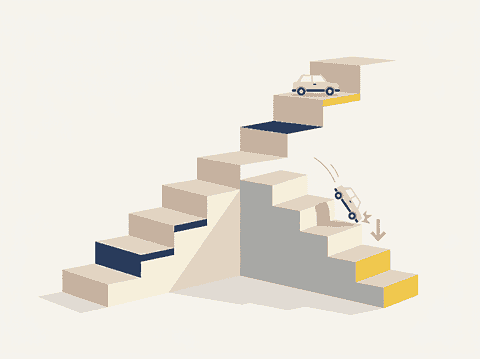
De bonus-malusladder bestaat uit een rij treden, waarbij elke trede korting op je premie oplevert. Gaat er een jaar voorbij zonder geclaimde schade, dan stijg je een trede en neemt je korting toe. Bij een geclaimde schade daal je een aantal treden.
Iedere verzekeraar stelt zelf een ladder samen. Die lengte, de korting per trede en de maximale korting bepaalt hij zelf. Ook het aantal treden dat je na een schade zakt, bepaalt hij zelf. Een trede en een schadevrij jaar zijn dus niet hetzelfde. Bij 7 van de 9 door ons vergeleken verzekeraars sta je op trede 6, bij 0 schadevrije jaren.
Per verzekeraar geeft de schadevrije jaren tabel de korting bij elk aantal schadevrije jaren aan.
Bron: veelgestelde vragen van EPS en EPS over Roy-data. De treden komen uit de ladders van ANWB, Goudse, InShared, OHRA, Interpolis, a.s.r., Nationale-Nederlanden, Promovendum en Univé.
Schadevrije jaren na schade
Bij elke verzekeraar zakken je schadevrije jaren volgens dezelfde terugvaltabel. Die tabel is vastgesteld door het Verbond van Verzekeraars.
- Eén geclaimde schade betekent dat je 5 schadevrije jaren kwijtraakt. Bij twee schades raak je 10 schadevrije jaren kwijt.
- Na een schade val je bij meer dan 15 schadevrije jaren altijd terug naar 10 jaar.
- Min 5 schadevrije jaren is het laagste waar je kunt uitkomen. In de min betaal je een hogere premie.
- Kan jouw verzekeraar de schade verhalen op iemand anders of op het Waarborgfonds Motorverkeer, dan blijven je schadevrije jaren intact.
- Vandalisme kost je wel schadevrije jaren, ook als de schade niet door jouw schuld komt.
Welke schade meetelt, kan per verzekeraar iets anders zijn. Bij ANWB blijven je schadevrije jaren intact, ook bij brand, storm of een kapotte ruit. Een botsing telt wel mee, en van de weg raken ook.
Bronnen: veelgestelde vragen van EPS, Interpolis en ANWB.
Terugval na schade per verzekeraar
Het aantal jaren dat je zakt, is overal even groot, maar met je korting is dat anders. De kleinste terugval bij 10 schadevrije jaren zie je bij Interpolis: na één schade betaal je daar 15 % meer. Bij Promovendum bedraagt het 60 %. Op een hoge trede kost één schade je korting mogelijk helemaal niets. Heb je 15 schadevrije jaren, dan blijft je korting na één schade bij Promovendum en Univé gelijk, omdat je nog op een trede staat met de hoogste korting.
| Verzekeraar | Trede nu | Trede na schade | Korting nu | Korting na schade | Premie hoger |
|---|---|---|---|---|---|
 |
16 | 11 | 67 % | 62 % | 15 % |
| a.s.r. | 15 | 10 | 66 % | 60 % | 18 % |
 |
16 | 11 | 74 % | 67,5 % | 25 % |
 |
10 jaar | 5 jaar | 73 % | 66 % | 26 % |
 |
16 | 11 | 77 % | 70 % | 30 % |
 |
16 | 11 | 80 % | 72 % | 40 % |
 |
16 | 11 | 77 % | 65 % | 52 % |
 |
16 | 11 | 75 % | 60 % | 60 % |
| Verzekeraar | 3 jaar | 5 jaar | 10 jaar | 15 jaar | 20 jaar |
|---|---|---|---|---|---|
| a.s.r. | 56 % | 25 % | 18 % | 17 % | 14 % |
| ANWB | 84 % | 69 % | 25 % | 30 % | 30 % |
| Goudse | 67 % | 71 % | 52 % | 15 % | 15 % |
| InShared | 131 % | 100 % | 30 % | 12 % | 2 % |
| Interpolis | 90 % | 37 % | 15 % | 32 % | 36 % |
| Nationale-Nederlanden | 77 % | 56 % | 26 % | 17 % | 35 % |
| Promovendum | 60 % | 63 % | 60 % | 0 % | 0 % |
| Univé | 94 % | 79 % | 40 % | 0 % | 0 % |
Geel: de terugval is het kleinst bij 10 jaar. Premie hoger: de extra premie die je na de schade betaalt als je overige premie gelijk blijft. Jaren: hoeveel schadevrije jaren je vóór de schade had. Nationale-Nederlanden gebruikt jaren in plaats van treden. Bij OHRA staat in de bron geen aantal treden dat je zakt. Daarom ontbreekt OHRA. Per verzekeraar de bron: ANWB, Goudse, InShared, Interpolis, Nationale-Nederlanden, Promovendum, Univé en a.s.r..
Zelf betalen of een schade claimen
Betaal je de schade zelf, dan behoud je je schadevrije jaren. Bij een laag schadebedrag is zelf betalen vaak goedkoper dan claimen. Vergelijk het schadebedrag met de extra premie die je de komende jaren betaalt tot je je oude trede weer bereikt.
Bij Interpolis is er ook de mogelijkheid om de schade eerst te melden en daarna zelf terug te betalen. De te veel betaalde premie krijg je terug, en je schadevrije jaren worden hersteld. Informeer bij je eigen verzekeraar of deze mogelijkheid bestaat.
Een no-claimbeschermer wordt door sommige verzekeraars aangeboden. Daarmee claim je per verzekeringsjaar één keer een schade, terwijl je korting gelijk blijft. Het aantal schadevrije jaren daalt wel. Bij een latere overstap neem je minder jaren mee, waardoor je waarschijnlijk minder korting krijgt. Lees hoeveel een no-claimbeschermer kost en wanneer hij de moeite waard is.
Bronnen: veelgestelde vragen van EPS en Interpolis.
Wat je premie precies is
De genoemde bedragen geven een indicatie voor een vast profiel. Je werkelijke premie hangt af van je kenteken, postcode en geboortedatum. Vul die gegevens in bij een vergelijker. Binnen een paar minuten zie je wat elke verzekeraar van je vraagt.
Vergelijk je exacte premie bij Independer Pricewise